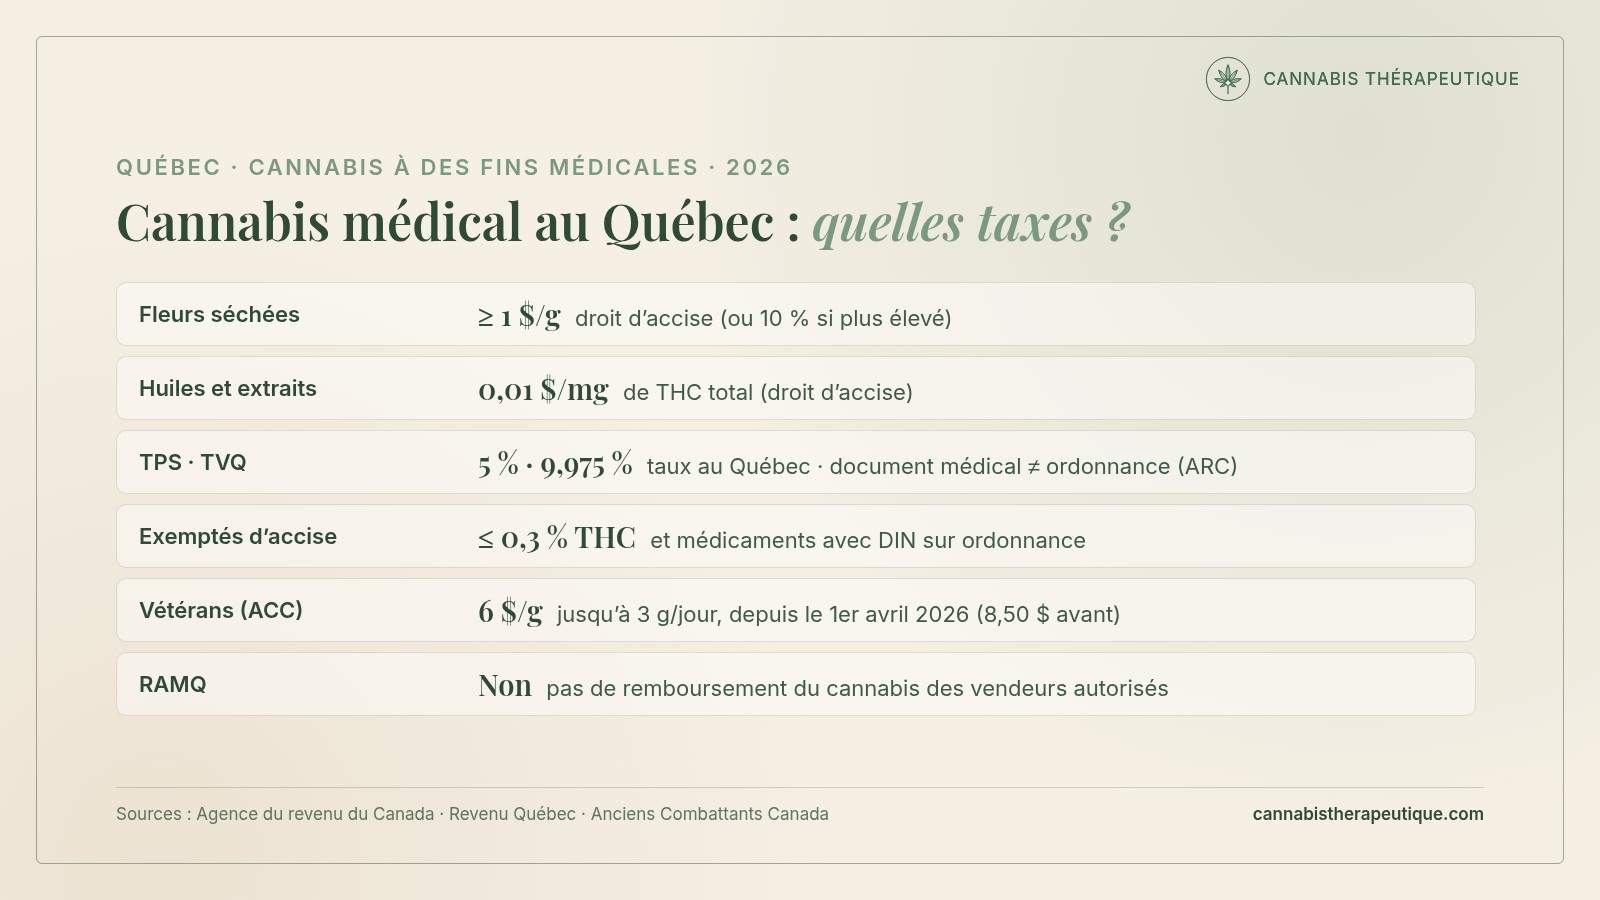
Réponse courte sur les taxes sur le cannabis médical au Québec : le document médical ne donne droit à aucune exemption. Le cannabis acheté auprès d’un vendeur autorisé par Santé Canada supporte le droit d’accise fédéral (au Québec, au moins 1 $ par gramme de fleurs séchées, et 1 cent par milligramme de THC pour les huiles et extraits), puis la TPS de 5 %. Les seules exceptions visent les produits à 0,3 % de THC ou moins et les médicaments sur ordonnance munis d’une identification numérique (DIN). Côté remboursement, la RAMQ ne paie pas ; les vétérans, oui, dans la limite de 6 $ par gramme depuis le 1er avril 2026.
Taxes sur le cannabis médical : pourquoi le document médical ne suffit pas
Pour l’Agence du revenu du Canada (ARC), une « drogue de cannabis sur ordonnance » exemptée du droit d’accise est un produit auquel Santé Canada a attribué une DIN et qui ne se vend que sur ordonnance. La définition exclut expressément les produits dont l’usage médical a été autorisé par un professionnel de la santé en vertu du Règlement sur le cannabis. Autrement dit : le cannabis médical commandé par la poste auprès d’un vendeur autorisé, avec un document médical, est taxé comme le cannabis non médical.
Le raisonnement est le même pour la TPS. Dans une position publiée en 2018 (sous l’ancien règlement, le RACFM), l’ARC explique qu’un document médical n’est pas une ordonnance au sens de la Loi sur la taxe d’accise, car il ne s’agit pas d’un ordre donné à un pharmacien. Les ventes de cannabis à des fins médicales par un producteur titulaire de licence sont donc assujetties à la TPS/TVH.
Le droit d’accise : combien au Québec ?
Le droit est versé à l’ARC par le titulaire de licence au moment où il livre le produit, y compris à un patient inscrit ; chaque province a son timbre d’accise. Il ne s’ajoute donc pas à la caisse comme une taxe de vente, mais il entre dans le coût du produit. Le Québec participe au cadre de coordination fédéral-provincial : il cumule le droit fédéral et un droit additionnel, sans le « rajustement » appliqué dans d’autres provinces.
- Fleurs séchées ou fraîches : le plus élevé de 1 $ par gramme (0,25 $ fédéral + 0,75 $ additionnel) ou de 10 % de la somme passible de droits (2,5 % + 7,5 %). Pour 30 g, c’est donc au moins 30 $ de droit.
- Huiles, extraits, comestibles, produits topiques : 0,01 $ par milligramme de THC total (0,0025 $ + 0,0075 $), le taux ad valorem étant fixé à 0 %. Une huile contenant 300 mg de THC au total supporte 3 $ de droit.
- Ailleurs au Canada : un rajustement s’ajoute en Ontario (3,9 %), en Saskatchewan (6,45 %), en Alberta (16,8 %) et au Nunavut (19,3 %) ; le Manitoba n’applique pas le droit additionnel.
TPS et TVQ : ce que l’on sait
Au Québec, la TPS est de 5 % et la TVQ de 9,975 %, appliquées au même prix de vente selon Revenu Québec. Pour une commande de 180 $ (30 g à 6 $ le gramme), cela représente 9,00 $ de TPS et 17,96 $ de TVQ.
Pour la TVQ, nous n’avons pas trouvé de position de Revenu Québec propre au cannabis médical. Ses critères de détaxation des médicaments sont les mêmes qu’au fédéral : produits contrôlés comme drogues, délivrés par un médecin, ou délivrés sur ordonnance ; et seul un pharmacien peut délivrer des médicaments au détail. Le cannabis vendu par la poste sur document médical ne passe pas par ce circuit. Vérifiez la ligne des taxes sur vos factures et, en cas de doute, posez la question à votre vendeur ou à Revenu Québec.
Les exceptions : faible teneur en THC et médicaments
- Produits à faible teneur en THC : le droit d’accise n’est pas exigible sur le cannabis séché ou frais, ou sur une huile liquide, dont la concentration en THC est d’au plus 0,3 % (en tenant compte du THCA). Les comestibles et la plupart des extraits n’entrent pas dans cette exception. Pour lire une étiquette, voir comment lire le taux de THC et les différentes formes.
- Médicaments avec DIN, délivrés sur ordonnance en pharmacie : pas de droit d’accise, et la TPS/TVQ ne s’applique pas aux médicaments délivrés sur ordonnance. Ce circuit est distinct du CBD en pharmacie au Québec.
- Culture personnelle autorisée par Santé Canada : elle ne nécessite pas de licence de cannabis de l’ARC (voir produire son cannabis médical).
Qui rembourse ? RAMQ, vétérans, impôt
Le régime public de la RAMQ ne rembourse pas le cannabis des vendeurs autorisés (détails dans notre guide du cannabis médical au Québec). Anciens Combattants Canada rembourse les vétérans autorisés jusqu’à 3 g par jour ; depuis le 1er avril 2026, le plafond est passé de 8,50 $ à 6 $ par gramme. Au-delà de 3 g, l’autorisation préalable devra être remplie par un médecin spécialiste. ACC indique qu’il continue de rembourser les frais d’expédition et la taxe de vente provinciale applicable « en plus du coût du produit, jusqu’à concurrence de 6 $ par gramme ». Au 31 janvier 2026, 31 230 vétérans avaient été remboursés en 2025-2026.
Enfin, les achats auprès d’un vendeur autorisé peuvent compter dans le crédit d’impôt pour frais médicaux, au fédéral comme au Québec.
Idées reçues et comparaison avec la France
- « Le cannabis médical est détaxé comme un médicament. » Non : sans DIN ni ordonnance au sens fiscal, il supporte droit d’accise et TPS.
- « Le droit d’accise est le même partout au Canada. » Non : il varie selon la province (rajustement, Manitoba).
- « Mon huile de CBD paie l’accise. » Pas si elle contient 0,3 % de THC ou moins.
- En France, les patients encore suivis dans la période de transition relèvent d’un arrêté du 27 mars 2024 sur la prise en charge par l’Assurance maladie, cité par Service-Public.fr (voir le remboursement en France). Pour comparer les pays, voir le cannabis médical en francophonie, les chiffres officiels et notre guide suisse.
À retenir
- Document médical ≠ ordonnance : le cannabis médical des vendeurs autorisés est taxé.
- Droit d’accise au Québec : au moins 1 $/g de fleurs (ou 10 %), 0,01 $/mg de THC pour les huiles et extraits.
- TPS 5 % ; TVQ 9,975 % sur vos factures (aucune position spécifique de Revenu Québec trouvée).
- Exemptés d’accise : produits à 0,3 % de THC ou moins et médicaments avec DIN.
- Vétérans : 6 $/g, jusqu’à 3 g par jour, depuis le 1/04/2026. RAMQ : non.
Avertissement médical : Cet article est fourni à titre informatif uniquement et ne constitue en aucun cas un conseil médical. Consultez toujours un professionnel de santé qualifié pour toute question relative au cannabis médical.
Sources
- Agence du revenu du Canada — EDM6-3, Imposition et paiement du droit sur les produits du cannabis (mémorandum sur les droits d’accise, mars 2025)
- Agence du revenu du Canada — Vous exploitez une entreprise de cannabis ? Informez-vous sur le cadre du droit d’accise
- Agence du revenu du Canada — Nouvelles sur l’accise et la TPS/TVH n° 104 (archivée, juillet 2018) : fournitures de produits du cannabis à des fins médicales
- Revenu Québec — Médicaments et substances biologiques (TPS et TVQ)
- Revenu Québec — Calcul des taxes (TPS 5 %, TVQ 9,975 %)
- Anciens Combattants Canada — Cannabis à des fins médicales : politique de remboursement révisée (questions et réponses)
- Service-Public.fr — Cannabis médical : fin de l’expérimentation et période de transition (F35817)